
給料日のATM、毎月並んでいませんか?
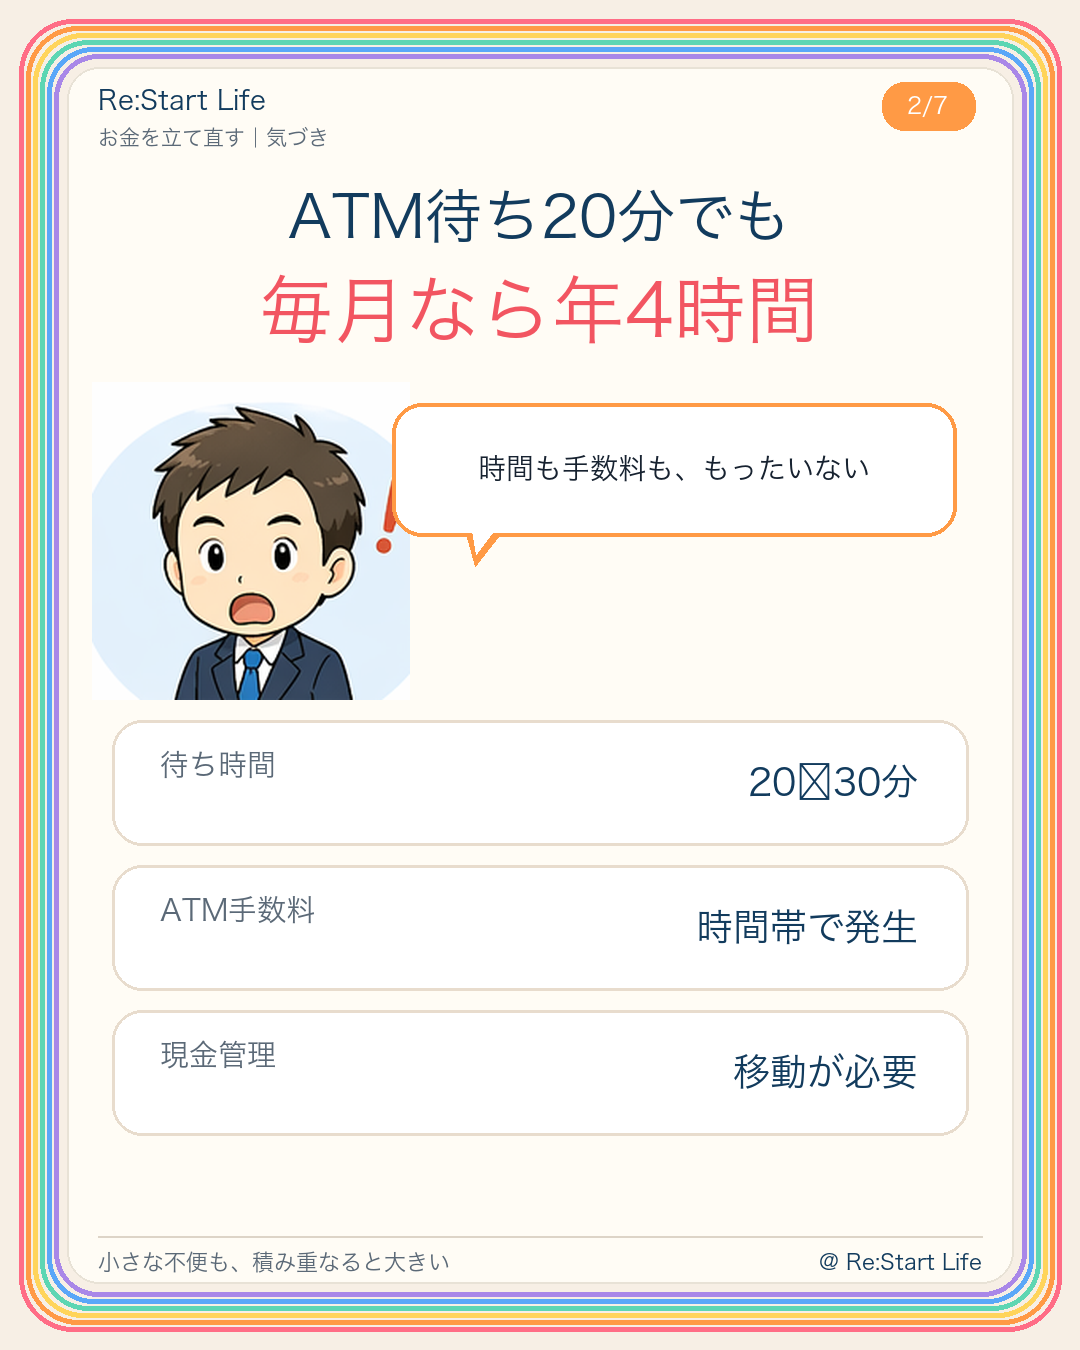
僕も以前は、昼休みの20分、30分をATMの列で使っていました。でも今は、銀行に並ぶことがほとんどありません。
ネット銀行を使い始めたからです。
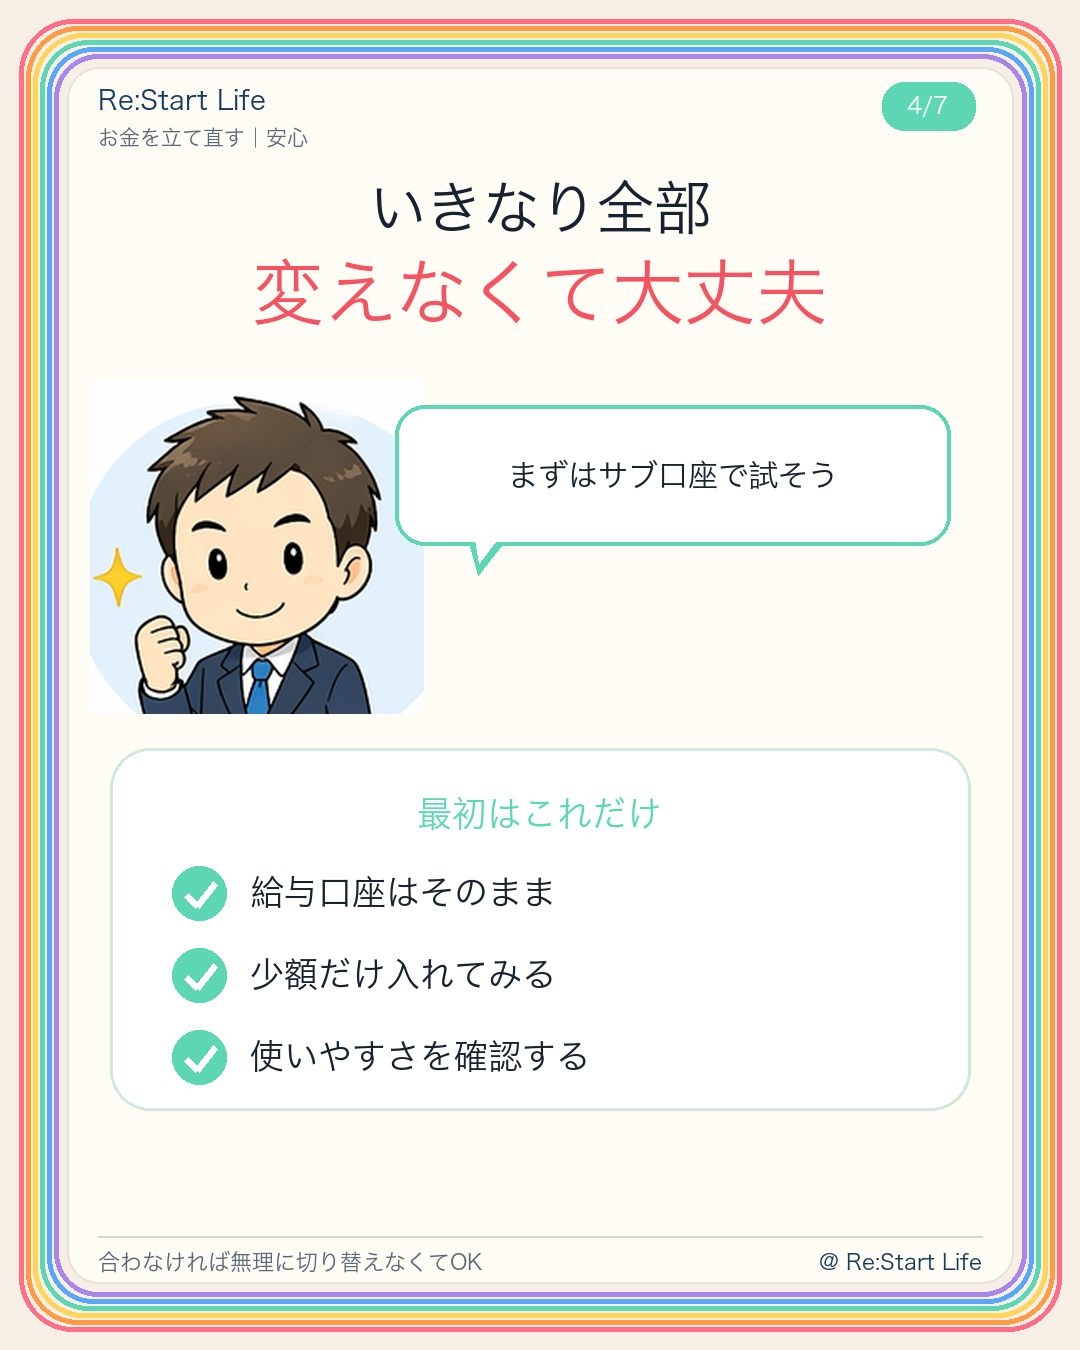
ただし、いきなり給与口座を変える必要はありません。今の銀行はそのままにして、ネット銀行へ少額だけ入れ、サブ口座として試せば十分です。
この記事では、ネット銀行を初めて使う方に向けて、次の3点を僕の実体験を交えて紹介します。
- ネット銀行を使うと何が変わるのか
- 今の銀行を変えずに試す方法
- 始める前に確認したい手数料と安全設定
まず1〜2か月だけ試して、合わなければ元に戻せば大丈夫です。
💡 先に結論
- 給与口座や引き落とし口座は、すぐに変更しなくてOK
- 少額だけ入れて、サブ口座として試す
- ATMと振込の無料条件は、銀行ごとに確認する
- 生体認証やワンタイムパスワードを最初に設定する
「すべて切り替える」のではなく、「小さく試す」のが失敗しにくい始め方です。
図解:ネット銀行を小さく試す方法
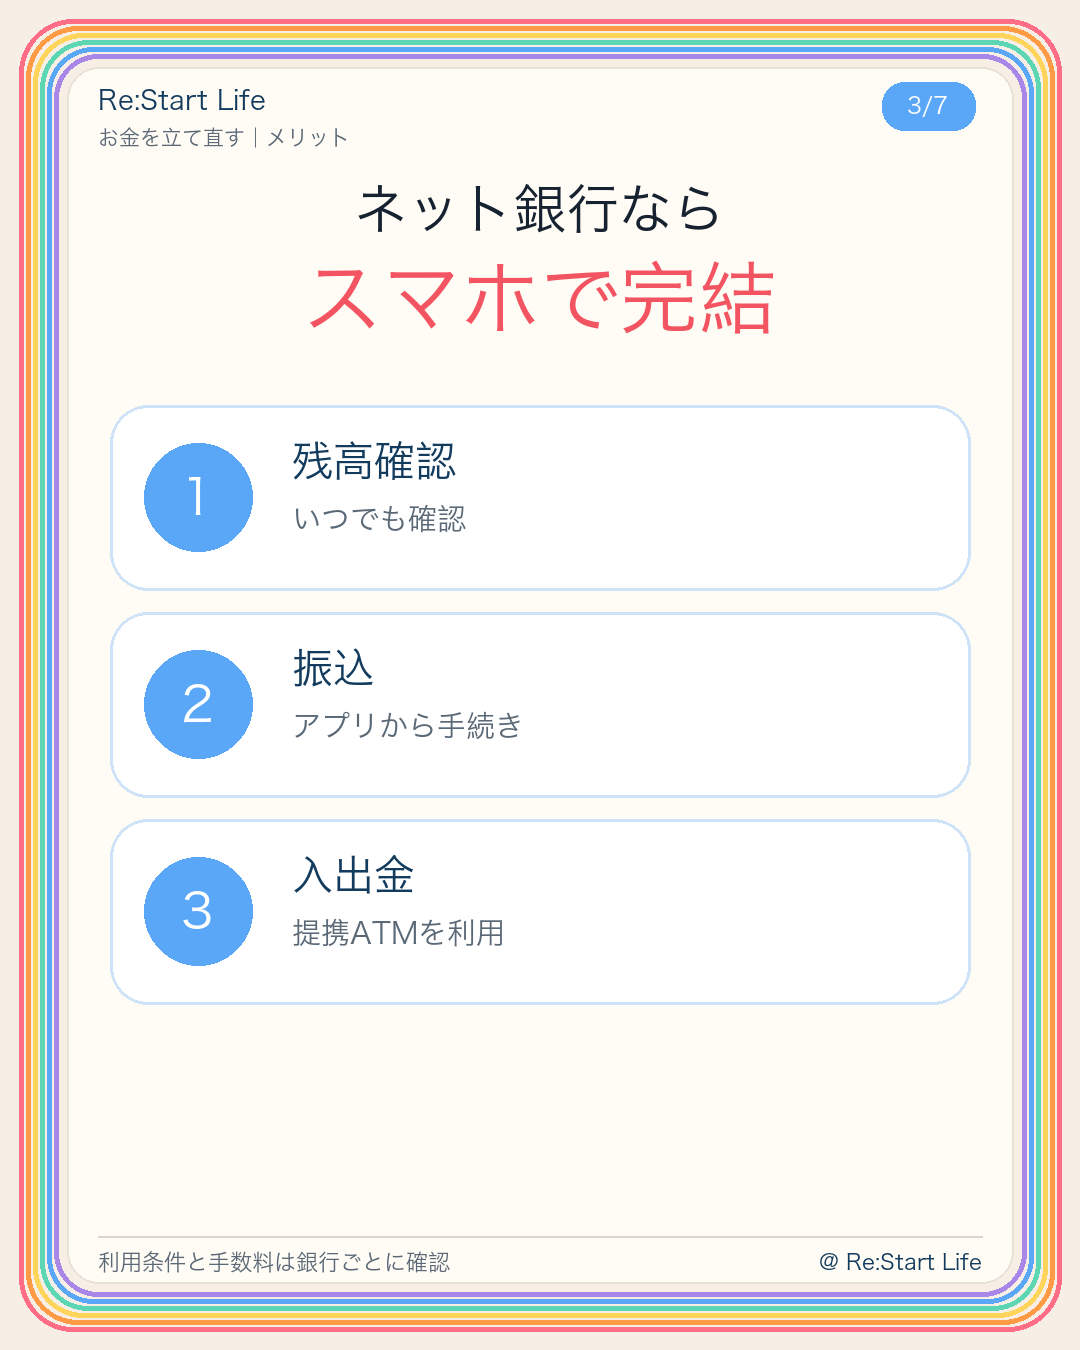
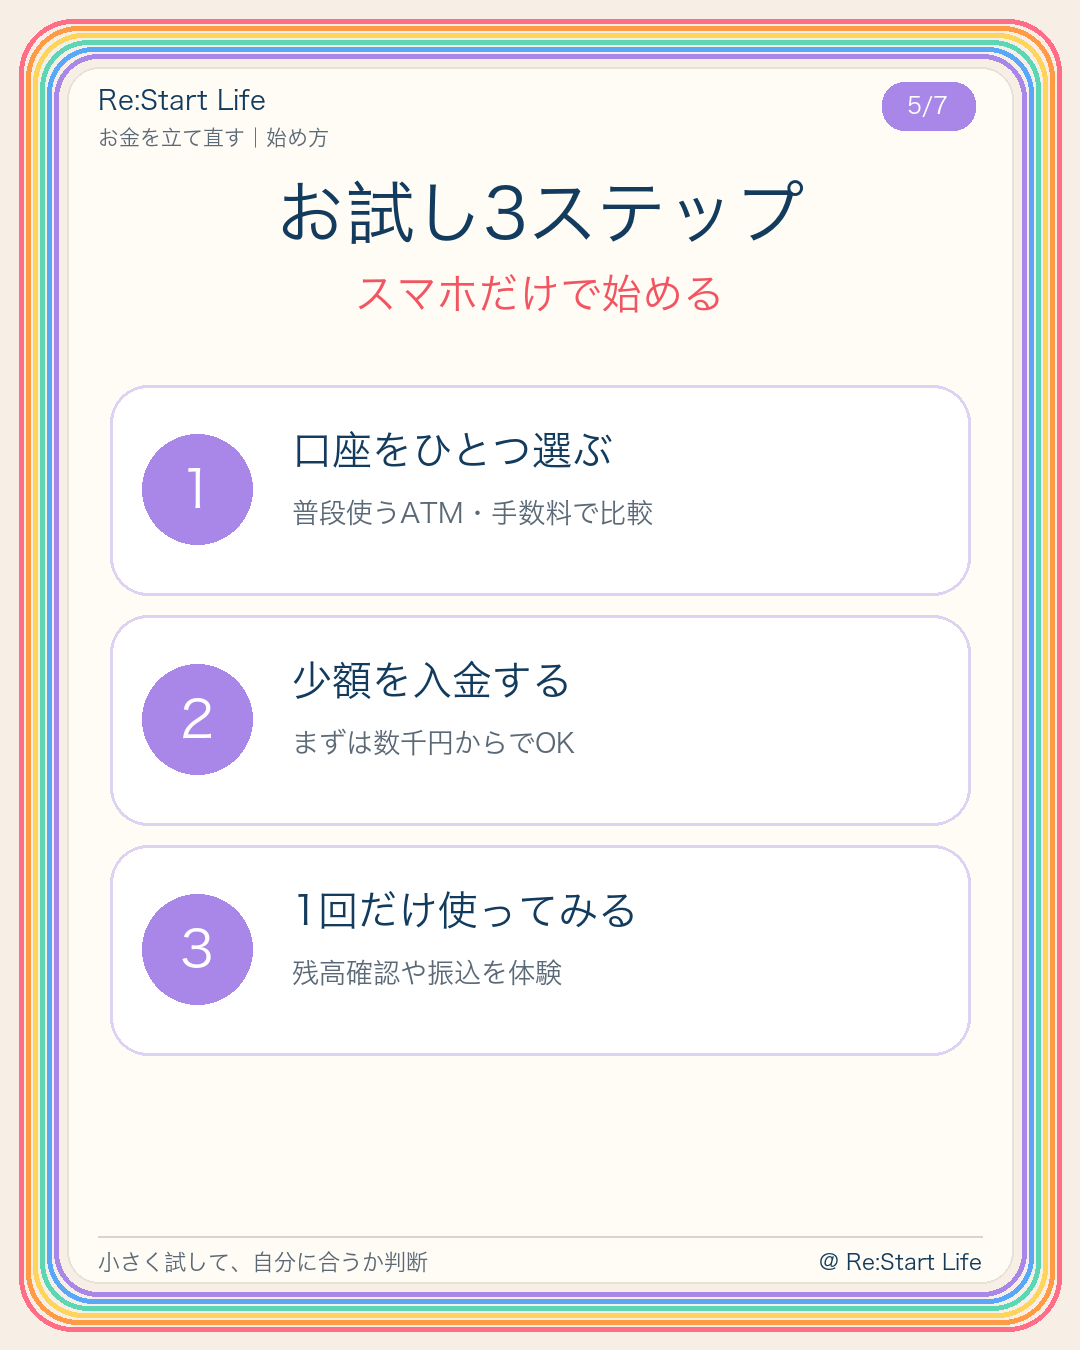
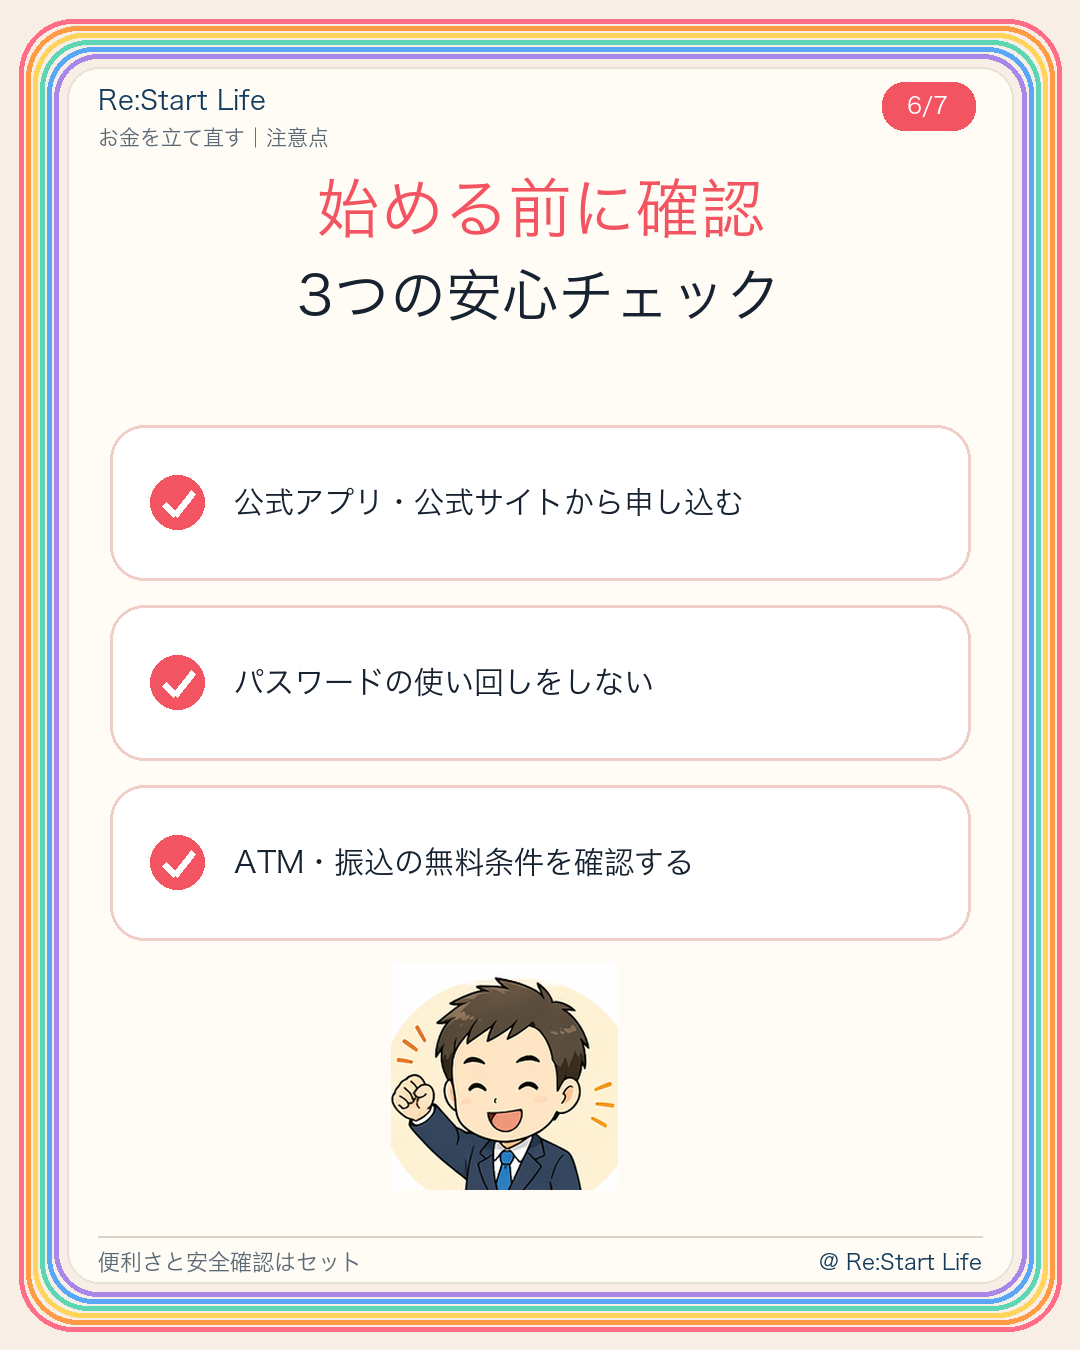
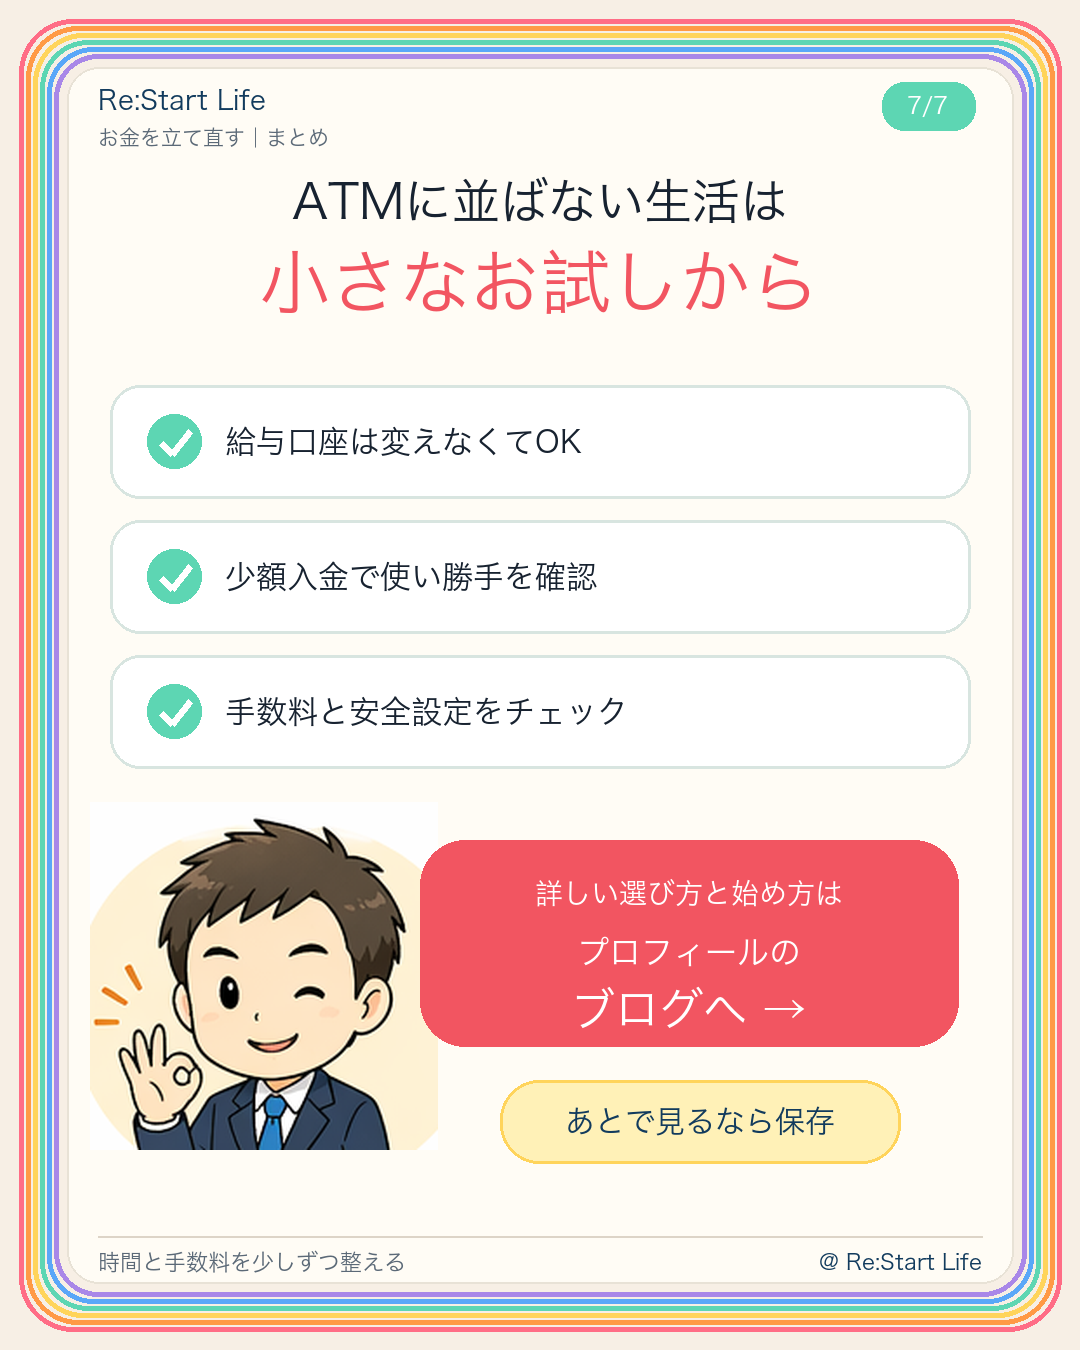
Instagramでは、ネット銀行を小さく試す方法を7枚でまとめています。保存して、口座を選ぶときのチェックリストとしてご利用ください。
1. ネット銀行で「できること」を1分でおさらい
- 提携するコンビニATMを利用できる——利用可能時間や無料回数は銀行・ATM・利用状況によって異なります
- 他行あて振込の無料枠がある銀行もある——無料回数や条件は銀行ごとに公式サイトで確認しましょう
- 残高・入出金がアプリで即わかる——通帳記帳のためだけに銀行へ行く必要がなくなります
- 金利が店舗型より高め——おまけ程度ですが、普通預金でも差があります
- ことら送金対応なら、個人間の送金が手数料0円——詳しくはことら送金の完全ガイドで解説しています
ちなみに僕が実際に使っているのは ドコモSMTBネット銀行(旧・住信SBIネット銀行)です。2026年8月3日に商号が変わり、個人向けサービスブランドとアプリ名も「ドコモの銀行」へ変更されました。金融機関コード・支店番号・口座番号や既存サービスはそのまま利用できます。名前や条件が変わりやすい業界なので、申込前に公式サイトで最新情報を確認してください。
2. なぜみんな切り替えないのか(そして、いきなり切り替えなくていい理由)
最大の誤解は、これです。
「ネット銀行にする=今の銀行をやめる」ではありません。
- 給与振込は今の銀行のままでいい(会社の手続きも不要)
- 住宅ローンや引き落としもそのままでいい
- ネット銀行は「2つ目の口座」として足すだけ
口座開設をスマホから申し込める銀行もあります。申込時間や必要書類、審査期間は銀行によって異なるため、公式サイトで確認してください。
「でも、口座が増えるのがちょっと……」という気持ち、わかります。僕もそうでした。ただ、ネット銀行は通帳がなく、カードを作らない選択ができる銀行もあるので、財布の中身は増えません。口座維持費が無料のネット銀行も多くあります。ただし、手数料や利用条件は銀行ごとに異なるため、申込前に公式サイトで確認してください。試してみて合わなければ、そのままにするか解約すればいい。服の試着と同じです——買ってから後悔するより、まず着てみる。
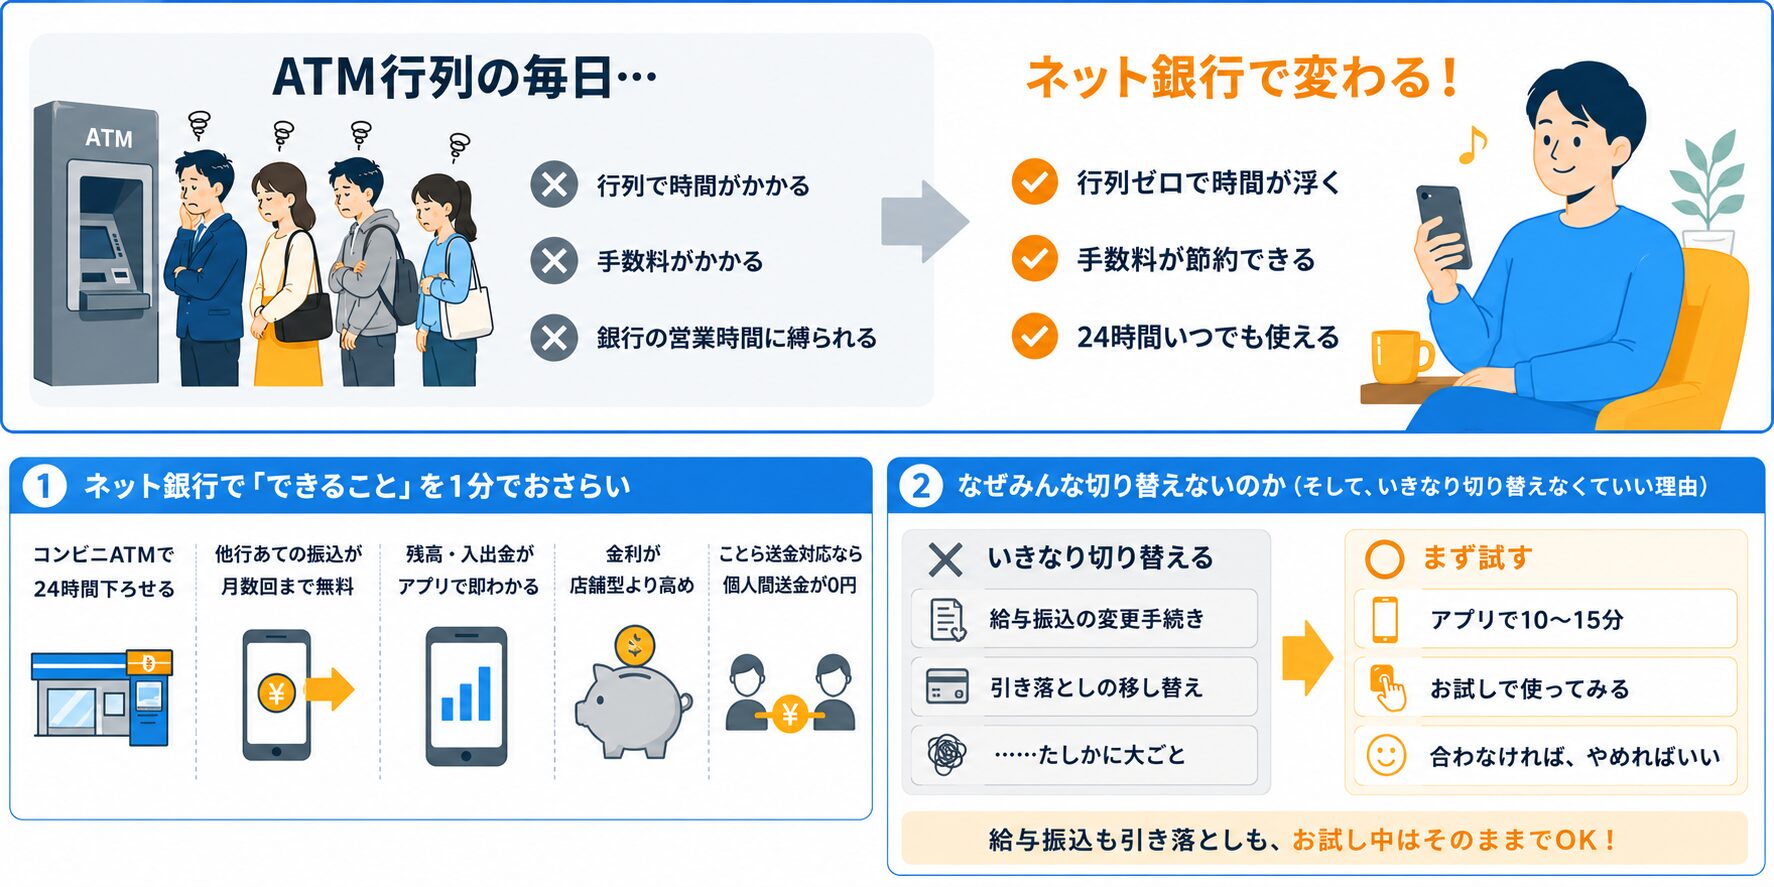
ここまでの話を1枚にまとめると、こうなります(タップで拡大できます)。
3. 「お試し」の型(これだけ覚えればOK)
| 役割 | 口座 | 置くお金 |
|---|---|---|
| 受け取る・引き落とす | 今までの銀行(そのまま) | 給料・固定費の分 |
| 下ろす・振り込む・貯める | ネット銀行(お試しで作る) | 生活費・予備費 |
給料日にやることは一つだけ。今の銀行からネット銀行へ、生活費分をアプリで移す——これも振込無料枠の中でできます。
あとは、コンビニで下ろす・アプリで振り込む・残高はスマホで見る。この生活を1〜2ヶ月やってみてください。
そして、よかったら少しずつ移せばいい。順番はこうです。
- 「下ろす・振り込む」をネット銀行に寄せる(お試し期間の延長でOK)
- 貯蓄もネット銀行に寄せる(金利が高めなぶん、置き場所として合理的)
- 最後に給与受取を変えるのもアリ(会社への手続きは1回だけ。ここまで来たら「移行」完了)
途中でやめてもいい。②で止まっている人もたくさんいます。銀行の営業時間を気にする生活が終わる——それだけで、お試しの元は十分取れています。
4. 実際、どれくらい時間が浮くのか
- ATMの行列:月2回×20分=年8時間
- 記帳・窓口振込:月1回×30分=年6時間
このケースでは、合わせて年間14時間。手数料も、時間外ATM220円×月2回+振込440円×月1回なら年間1万円を超える計算です。実際の削減時間と金額は、現在の利用回数や銀行の条件によって異なります。
「たいした額じゃない」と思うかもしれません。でも、これは何も我慢していないのに浮くお金と時間です。固定費の見直しと同じ理屈で、一度やれば毎年ずっと効き続けます。
固定費側の見直しは固定費の見直しで家計をラクにする方法にまとめています。
5. 不安への正直な答え(よくある質問)
Q1. 潰れたら?お金は消えない?
A. ネット銀行も預金保険制度の対象で、1,000万円までとその利息は保護されます。店舗型銀行とまったく同じ仕組みです。
Q2. スマホをなくしたら?
A. 電話・Webですぐ利用停止できます。むしろ通帳と印鑑の紛失より対処が早いくらいです。生体認証やワンタイムパスワードなど、アプリのセキュリティ設定は最初に必ずオンにしましょう。
Q3. 現金をよく使うんだけど?
A. だからこそコンビニATMの無料枠が効きます。「現金派の人ほど、下ろせる場所が増えるメリットが大きい」——これは意外な盲点です。
Q4. どの銀行がいいの?
A. この記事は特定の銀行をおすすめしません(アフィリエイトも貼っていません)。選ぶ基準だけお渡しします:①コンビニATM無料回数 ②他行振込無料回数 ③ことら送金対応 ④アプリの使いやすさ。この4つを公式サイトで見比べれば十分です。
🎁 お得情報(広告ではありません)
最初の候補に楽天銀行を選ぶなら、公式の常設企画で新規口座開設+入金で1,000ポイントがもらえます(楽天会員向け)。専用ページからの申込・入金・ハッピープログラム登録・ポイント受取手続きなどの条件があります。
注意:楽天銀行は、ことら送金には対応していません(2026年9月27日確認)。ことら送金を重視する方は、対応事業者一覧から別の銀行を選びましょう。
※アフィリエイトリンクではなく公式サイトへの直リンクです。条件・期間は公式ページでご確認ください。
まとめ:まず、試してみない?
- いきなり切り替えない。まず「お試し」から
- 給与振込も引き落としも、お試し中はそのままでOK
- 少額入金で使い勝手を確かめ、合えば少しずつ移す
- 利用状況によっては、ATMの待ち時間と手数料を減らせる
まず今日やること
ネット銀行をすぐに開設する必要はありません。まず、普段使っている銀行について次の3点を確認してみてください。
- ATMを月に何回利用しているか
- ATM・振込手数料を毎月いくら払っているか
- ことら送金に対応しているか
現在地が分かったら、よく使うコンビニATMと無料回数を基準に候補を1つ選び、少額から試してみましょう。
10万円以下の個人間送金が多い方は、次にことら送金のメリットと使い方も確認してみてください。