
シリーズ②(こわくないAIの始め方)で「始め方」を書きました。今回は、実際にAIに家計を見てもらうと何が起きるのか——僕の実体験です。
先に結論を言うと、3分で「一番ヤバい借金」を特定されました。しかもそれは、僕が一番ヤバいと思っていたものとは違いました。
そして後日、同じやり方で「節約できてるのか分からない」問題も片づきました。それは記事の後半で。
やったこと:家計の「健康診断」をAIに頼んだ
用意したのは、家計簿アプリの数字とカードの明細。それを②で書いた「ぼかしルール」を守りながら、AIにこう渡しました。
家計の健康診断をしてください。
収入:手取り月◯◯万円くらい+ボーナス
固定費:住宅ローン◯万円、保険◯万円、通信費◯千円…
借金:銀行カードローン(金利◯%・残高◯◯万円)、クレカ分割(残◯◯万円)、昔のリボ払いの残り(金利15%弱・残◯◯万円)
遠慮なく、問題点を重症度の高い順に指摘してください。
ポイントは最後の一行です。「遠慮なく」「重症度の高い順に」——人間のFPさんには少し頼みにくいお願いも、AIには気軽にできます。
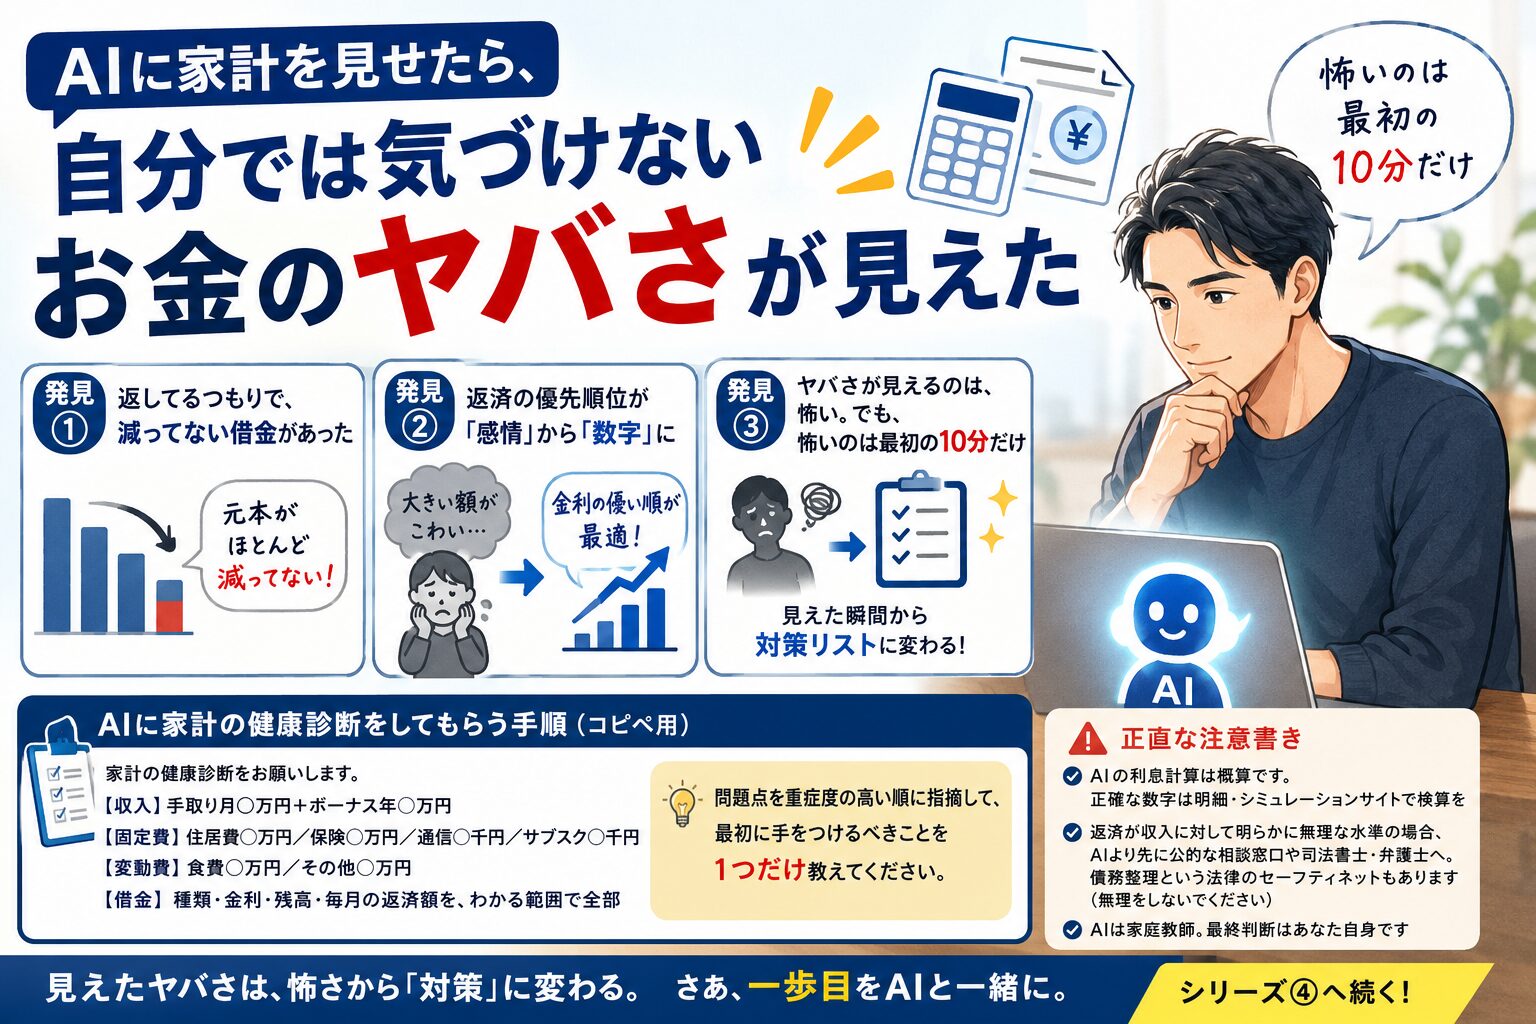
発見①:「返してるつもりで、減ってない」借金があった
AIの第一声は、だいたいこうでした。
「最も優先すべきは、リボ払いの残債です。毎月の返済額の約半分が利息に消えており、このペースでは完済まで3年近くかかり、利息だけで数十万円を支払うことになります」
正直、ゾッとしました。僕の中でリボの残りは「毎月ちゃんと返してる、管理できてる借金」だったんです。
でも数字で見ると、毎月払っているのに元本がほとんど減っていない。返済してる「気分」と、返済の「実態」は別物でした。これ、自分ではまず気づけません。明細は毎月見てたのに、です。
発見②:返済の優先順位が「感情」から「数字」になった
僕はそれまで、残高がいちばん大きい借金を一番気にしていました。金額が大きい=怖い、という感情の順番です。
AIの答えは違いました。
「残高の大きさではなく、金利の高い順に返すのが数学的に最適です。金利15%の借金を残したまま金利8%の借金を繰上返済するのは、損の選択です」
言われてみれば当たり前。でも借金って、感情が絡むと当たり前が見えなくなるんです。「大きいのから片付けたい」「あっちは昔のだから後回し」——全部、気分の判断でした。
AIは僕の家計に感情がないぶん、ただ数字の順に並べてくれる。この「冷たさ」が、実はいちばんの優しさでした。
発見③:ヤバさが見えるのは、怖い。でも怖いのは最初の10分だけ
家計を丸ごと見せるのは、健康診断と同じで「悪い結果が出たらどうしよう」という怖さがあります。実際、僕も見せる前は嫌でした。
でも、やってみてわかったこと——見える化したヤバさは、その瞬間から「対策リスト」に変わります。
- 一番ヤバい借金がわかった → ボーナスをそこに集中投下する方針が決まった
- 利息の総額がわかった → 「早く返すほど得する金額」が明確になってやる気が出た
- 家計全体の優先順位がわかった → 夜中にぐるぐる悩む時間が消えた
ちなみにこの体験は、後日ライフプランシートを作ったときも、健康診断で人生初の入院になったときも、まったく同じでした。見えない不安は膨らむ。見えた問題は縮む。これはお金でも健康でも共通の法則みたいです。
発見④:「総額」を見ても、何も変わっていなかった
これは後日談です。
しばらく経って、「コンビニでのちょこっと買いが減った気がする」という実感が出てきました。昼を弁当に切り替えて、間食もやめた。確実に行動は変わっている。
そこで家計簿アプリを開いて、食費の総額を見ました。
ほぼ横ばいでした。
日割りで比べても、数十円しか動いていない。光熱費に至っては前年とまったく同じ。「気のせいだったのか」と思いました。
でもAIに相談したら、こう返ってきました。
「世帯の総額では、一人分の行動変化は見えません。カテゴリの中項目や、店舗名まで分解して比べてください」
言われたとおり、家計簿アプリの中項目——「コンビニ」「仕事ランチ代」「カフェ」だけを取り出して、日割りで並べ直しました。
半分になっていました。
総額が動かなかった理由も、同時にわかりました。買っていた昼食が、自炊の食材費に振り替わっていたんです。出ていく先が変わっただけで、合計は似た額になる。差額だけが、静かに残っていた。
年間にすると十数万円。成果は出ていたのに、見る場所を間違えていたから見えなかっただけでした。
家族の人数が多いほど、自分ひとりの変化は総額に埋もれます。僕の昼食代は、世帯の食費の1割程度。そのくらいだと、季節変動やまとめ買いのノイズに簡単に飲まれます。
測る粒度を間違えると、成果が出ていても見えない。そして見えないと、続きません。
これは発見①の裏返しでもあります。「返してるのに減らない」も「減らしてるのに変わらない」も、見ている数字の解像度が実態と合っていないという同じ話でした。
あなたの家計を見てもらう手順(コピペ用)
②の質問文の応用編です。ぼかしルール(固有名詞なし・金額はだいたい・借入先は種類だけ)を守って、これを貼ってください。
家計の健康診断をお願いします。
【収入】手取り月◯万円+ボーナス年◯万円
【固定費】住居費◯万円/保険◯万円/通信◯千円/サブスク◯千円
【変動費】食費◯万円/その他◯万円
【借金】種類・金利・残高・毎月の返済額を、わかる範囲で全部
問題点を重症度の高い順に指摘して、最初に手をつけるべきことを1つだけ教えてください。
「1つだけ」と聞くのがコツです。10個言われると動けなくなるので、最初の一歩だけもらう。動き始めたら次を聞けばいい。
なお、渡す数字は家計簿アプリがあると3分で揃います。僕はマネーフォワードMEの画面を見ながら書き写しました(発見④の「中項目で見る」も、アプリの機能そのままです)。
正直な注意書き
- AIの利息計算は概算です。正確な数字は明細・シミュレーションサイトで検算を
- 返済が収入に対して明らかに無理な水準の場合、AIより先に公的な相談窓口や司法書士・弁護士へ。債務整理という法律のセーフティネットもあります(無理をしないでください)
- AIは家庭教師。最終判断はあなた自身です
まとめ
- AIに家計を見せると、「返してるのに減らない借金」のような自分では気づけない実態が見える
- 返済の優先順位は感情ではなく金利の順——AIの冷静さが効く
- ヤバさの見える化は怖いのは最初だけ。見えた瞬間、対策リストに変わる
- 成果が見えないときは、総額ではなく中項目まで分解してみる。見る粒度が合っていないだけのことがある
次回(シリーズ④)は、この優先順位づけをさらに深掘り——「どの借金から返す?」をAIと一緒に決める具体的な手順を書きます。
先に返済の具体策を知りたい方は、こちらをどうぞ。
→ 借金の利息を減らす4つのコツ【借金800万円返済中の僕が実践】
シリーズ「こわくない、AI×お金」
① 借金がある人こそAIを使ってほしい
② お金が苦手な人のための、こわくないAIの始め方
③ AIに家計を見てもらったら、ヤバさが客観的に見えた(本記事)
④ 「どの借金から返す?」をAIと考えてみた(近日)
📌 この記事の内容を1枚にまとめました。保存用にどうぞ(タップで拡大できます)。
📌 あわせて読みたい